인사이트2호
중국 휴머노이드 로봇 보고서: 현행 337종 중 215종, 출하량 1위 국가의 현황과 과제
요약
- 현황: 현행 휴머노이드 337종 중 215종(64%)이 중국 회사 제품이고, 만드는 회사는 115곳이에요. 2026년 상반기 세계 출하량의 78~97%가 중국 몫으로 집계됐어요.
- 분석: 중국의 강점은 가격을 붙인 제품, 안에서 구하는 부품, 꾸준한 투자 세 가지예요. 반면 출하는 유니트리·애지봇 두 회사에 쏠려 있고, 215종 중 87종은 아직 프로토타입이에요.
- 결론: 중국은 "많이 파는 나라"는 이미 됐지만, "공장에서 사람 일을 대신하는 나라"인지는 아직 숫자로 증명되지 않았다고 봐요.
한눈에 보기
2026-10~2026-11
- 새로 공개된 휴머노이드 9종 중 중국 4종(44%)
- 중국 신규 모델: H2-X(유니트리), InoBot W1(이노밴스), ASD-S2(아이쓰다), Jiling-S1 (纪灵-S1)(중커디우지)
- 중국 회사 투자 기록 2건, 금액 공개분 합계 약 1.5억 달러
- 중국 회사가 공급사인 부품 기록(기록 시점 기준) 10건(공식 0건)
2026-08~2026-11
- 새로 공개된 휴머노이드 32종 중 중국 20종(62%)
- 중국 신규 모델: H2-X(유니트리), InoBot W1(이노밴스), ASD-S2(아이쓰다), Jiling-S1 (纪灵-S1)(중커디우지), Mantis Standard (小白)(란충) 외
- 중국 회사 투자 기록 5건, 금액 공개분 합계 약 10.5억 달러
- 중국 회사가 공급사인 부품 기록(기록 시점 기준) 24건(공식 2건)
2026-05~2026-11
- 새로 공개된 휴머노이드 61종 중 중국 42종(69%)
- 중국 신규 모델: H2-X(유니트리), InoBot W1(이노밴스), ASD-S2(아이쓰다), Jiling-S1 (纪灵-S1)(중커디우지), Mantis Standard (小白)(란충) 외
- 중국 회사 투자 기록 14건, 금액 공개분 합계 약 16.1억 달러
- 중국 회사가 공급사인 부품 기록(기록 시점 기준) 25건(공식 2건)
2025-11~2026-11
- 새로 공개된 휴머노이드 142종 중 중국 92종(65%)
- 중국 신규 모델: H2-X(유니트리), InoBot W1(이노밴스), ASD-S2(아이쓰다), Jiling-S1 (纪灵-S1)(중커디우지), Mantis Standard (小白)(란충) 외
- 중국 회사 투자 기록 39건, 금액 공개분 합계 약 51.1억 달러
- 중국 회사가 공급사인 부품 기록(기록 시점 기준) 47건(공식 11건)
전체 기록
- 새로 공개된 휴머노이드 372종 중 중국 206종(55%)
- 중국 신규 모델: H2-X(유니트리), InoBot W1(이노밴스), ASD-S2(아이쓰다), Jiling-S1 (纪灵-S1)(중커디우지), Mantis Standard (小白)(란충) 외
- 중국 회사 투자 기록 103건, 금액 공개분 합계 약 78.5억 달러
- 중국 회사가 공급사인 부품 기록(기록 시점 기준) 49건(공식 13건)
기준일 2026-11-08 · 데이터 날짜가 월 단위라 기준일이 속한 달을 포함해 셌어요
1. 현황: 중국 휴머노이드는 얼마나 많나요
윙치키 로봇 목록에서 단종을 뺀 현행 휴머노이드 337종 중 215종(63.8%)이 중국 회사 제품이에요. 미국 40종, 한국 22종, 일본 10종, 독일 8종과 비교하면 차이가 커요. 부품·AI 회사까지 합치면 윙치키가 추적하는 중국 회사는 164곳이에요.
- 개발 단계: ② 프로토타입 87종, ③ 시범 투입 34종, ④ 양산 28종, ⑤ 판매 중 66종
- 형태: 이족 보행 115종, 바퀴형 상체 91종, 하이브리드 9종
- 목적(중복 포함): 산업·물류 114종, 연구·교육 109종, 상업·서비스 91종, 가정 41종, 공연·엔터테인먼트 28종
- 새 모델 공개: 2024년 46종 중 33종, 2025년 115종 중 81종, 2026년(11월 초까지) 122종 중 79종이 중국 제품
2. 분석
2-1. 실제로 팔리는 휴머노이드일수록 중국 제품이에요
판매·양산 단계에서 중국 비중이 더 높아요. 전체 현행 모델 중 판매 중 91종의 73%(66종), 양산 39종의 72%(28종)가 중국 제품이에요. 프로토타입 148종 중 중국 비중(59%)보다 높아요.
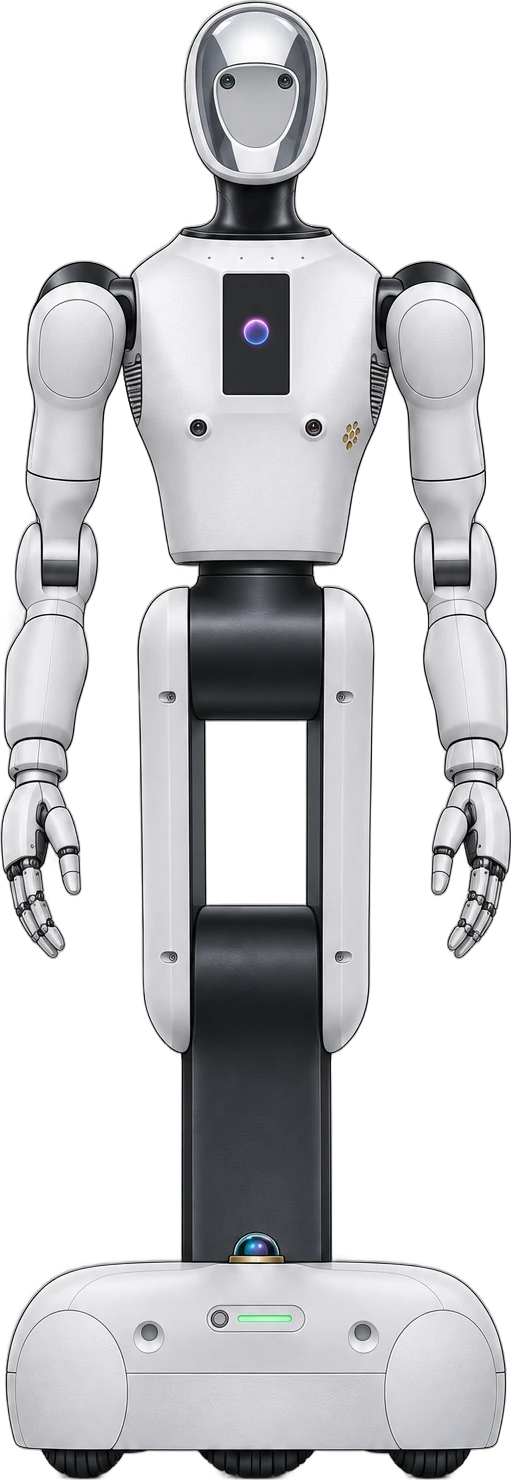
바퀴형 상체 로봇이 91종으로 많은 것도 특징이에요. 두 다리 대신 바퀴 위에 상체와 두 팔을 얹은 형태로, 갤봇 Galbot G1이나 애지봇 Genie G2처럼 공장·매장·약국에서 물건을 집어 옮기는 일에 먼저 쓰이고 있어요.
2-2. 출하량에서는 차이가 더 벌어져요
조사기관마다 숫자는 다르지만 방향은 같아요. 모두 2026년 6월까지의 실적 집계예요.
- IDC: 2026년 상반기 세계 출하 약 2만 5천 대(전년 같은 기간보다 432.1% 증가) 중 중국이 1만 9천 대 넘게(77.9%) 차지했어요(Gasgoo 보도, 2026년 10월 9일, 2026-11-08 확인).
- IT之家가 인용한 조사: 같은 기간 세계 출하 약 1만 9,100대 중 중국 업체 비중이 97%를 넘었어요(TechNode, 2026년 8월 11일).
- 카운터포인트리서치: 2026년 상반기 출하가 전년 같은 기간보다 300% 가까이 늘었다고 발표했어요(카운터포인트리서치). 2025년 설치 약 1만 6천 대 중 중국 비중도 80% 넘게 봤어요(카운터포인트 2025년 집계).
보도만으로는 각 집계가 '중국 몫'을 중국 시장 판매로 셌는지, 중국 업체 출하로 셌는지 알 수 없어요. 그래서 78%와 97%는 어느 한쪽이 틀린 숫자라기보다 기준이 다른 집계로 나란히 보는 게 안전해요.
2-3. 출하는 유니트리·애지봇 두 회사에 쏠려 있어요
중국 출하량의 대부분이 두 회사에서 나와요. IDC 집계로 애지봇(즈위안)은 2026년 상반기 8,600대 넘게 출하해 세계 시장의 약 35%, 중국 시장의 45% 넘게 차지했어요. 카운터포인트 집계에서는 같은 기간 애지봇이 43% 넘게, 유니트리가 약 31%를 차지했고요. 트렌드포스는 2026년 4월, 올해 중국 출하의 80% 가까이를 두 회사가 차지할 것으로 전망했어요(트렌드포스).
유니트리의 중심은 키 약 130cm의 G1이에요. 카운터포인트는 G1을 유니트리 출하를 이끈 주력 모델로 꼽았어요(윙치키 시장 데이터 기록). 공식가는 1만 3,500달러(세금·배송 제외)예요. 유니트리는 2026년 8월 19일 상하이 과학혁신판(STAR Market)에 상장하며 약 61억 위안(약 9억 500만 달러)을 조달했어요(차이신, 2026-11-08 확인).
모델 수로 보면 유니트리 7종, 애지봇·유비테크 6종, 도봇·갤럭시아·리멕스 다이내믹스·매직랩 4종 순이에요. 베이징·저장 휴머노이드 로봇 혁신센터도 각각 4종을 냈는데, 지방정부와 기업이 함께 세운 공공 연구 조직이 직접 로봇을 공개하는 건 다른 나라 데이터에서는 거의 보이지 않는 모습이에요.
2-4. 중국이 빠른 이유는 가격·부품·돈 세 가지예요
데이터로 확인되는 이유는 세 가지예요.
- 가격을 붙인 제품이 많아요. 윙치키에서 가격 값이 있는 68종 중 48종, 1만 달러 미만 18종 중 13종이 중국 제품이에요(1호 가격 보고서).
- 부품을 안에서 구해요. 윙치키 부품 공급망 기록 105건 중 49건의 공급사가 중국 회사이고, 핸드(11건)·비전 센서(11건)·스크루(6건)·감속기(5건)가 고루 있어요. 뱅크오브아메리카는 2025년 중국산 휴머노이드 BOM(부품원가)을 약 3만 5천 달러, 2030년에는 1만 7천 달러 아래로 봤어요(Fortune 보도).
- 투자가 꾸준히 들어와요. 휴머노이드 제조사만 놓고 2025년 이후 상장·인수를 뺀 투자 라운드를 보면 중국은 38건, 건당 중앙값 약 1억 4천만 달러예요. 미국은 9건, 약 4억 달러예요. 건수는 중국이, 건당 금액은 미국이 큰 구조예요(5호 투자 보고서).
정부 정책도 자주 거론되지만, 정책이 출하량에 얼마나 기여했는지는 이 데이터로 계산할 수 없어 여기서는 단정하지 않을게요.
2-5. 아직 숫자로 증명되지 않은 부분이 있어요
규모에 비해 약한 고리도 분명해요.
- 프로토타입이 40%예요. 215종 중 87종이 아직 시제품 단계예요.
- 출하의 쓰임새가 섞여 있어요. 출하량 상당 부분이 연구·교육·공연용 소형·중형 로봇이에요. 공장 생산 라인에서 사람 일을 대신하는 대수는 따로 공개된 집계가 드물어요.
- 집계마다 숫자가 달라요. 같은 2026년 상반기를 두고 1만 9천 대와 2만 5천 대, 78%와 97%가 함께 나와요.
3. 결론: 윙치키의 판단
아래는 위 데이터를 바탕으로 한 윙치키의 의견이에요.
- 중국은 휴머노이드를 "많이 파는 나라"가 이미 됐어요. 모델 수, 판매 단계 비중, 출하량 세 지표 모두 중국이 앞서고, 이 격차가 단기간에 뒤집힐 근거는 데이터에서 보이지 않아요.
- 하지만 경쟁력은 두 회사에 기대고 있어요. 출하의 대부분이 유니트리·애지봇에서 나와서, 3위 이하 회사가 천 대 단위로 올라오지 못하면 "중국 전체의 경쟁력"으로 일반화하기 어려워요.
- 다음 승부처는 공장 투입 실적이에요. 연구·교육용 판매로 쌓은 규모가 산업 현장의 실제 투입 대수와 가동 시간으로 이어지는지가 미국 대표 회사들과의 진짜 비교 기준이 될 거예요(4호 미국 보고서).
4. 앞으로 확인할 지표
- 2026년 연간 출하 집계(2027년 초 발표 예상)에서 중국 비중이 상반기 수준을 유지하는지
- 3위 이하 회사(유비테크·갤봇·러쥐 등)가 반기 천 대 단위로 올라오는지
- 중국 프로토타입 87종이 시범 투입·양산 단계로 얼마나 넘어가는지, 공장 투입 대수가 따로 공개되는지
데이터 기준과 출처: 윙치키 로봇·회사·투자·부품 데이터 2026-11-08 사본이에요. 나라는 제조 회사 본사 기준이고, 공개 연도는 공개 시점이 기록된 로봇만 셌어요. 투자 금액은 금액이 공개된 건만 더해 실제보다 작아요. IDC 수치(Gasgoo 보도)와 유니트리 상장 내용(차이신)은 2026-11-08에 다시 확인했어요. 카운터포인트 상반기 점유율은 원문 본문이 열리지 않아 제목(약 300% 증가)만 다시 확인했고, 나머지는 윙치키 시장 데이터에 기록된 값이에요. 주가는 다루지 않아요.
이 글에 나온 로봇
- 유니트리 G1 유니트리
- 유니트리 H2 유니트리
- 애지봇 A3 애지봇(즈위안)
- 애지봇 지니 G2 애지봇(즈위안)
- 유비테크 워커 S2 유비테크
- Galbot G1 갤봇(인허퉁융)
- 러쥐 쿠아보 5 러쥐 로보틱스(乐聚)
- 케플러 K2 범블비 케플러